Sur cette page
1.Contexte
Bill C-12 est une loi fédérale canadienne qui modifie la LRPCFAT/PCMLTFA, la loi qui encadre la lutte contre le blanchiment d'argent et le financement du terrorisme. Les courtiers hypothécaires sont des entités déclarantes au sens de cette loi. Ils ont des obligations précises : identifier leurs clients, tenir des registres, déclarer les opérations suspectes et les opérations importantes en espèces, et mettre en place un programme de conformité écrit.
Avant Bill C-12, les pénalités administratives maximales par violation étaient relativement modestes comparées aux sanctions équivalentes aux États-Unis ou au Royaume-Uni. Bill C-12 aligne le Canada sur ces juridictions. Le législateur a voulu envoyer un signal fort après plusieurs années d'évaluations critiques du GAFI (Groupe d'action financière) sur le régime canadien de lutte anti-blanchiment.
2.Date d'entrée en vigueur
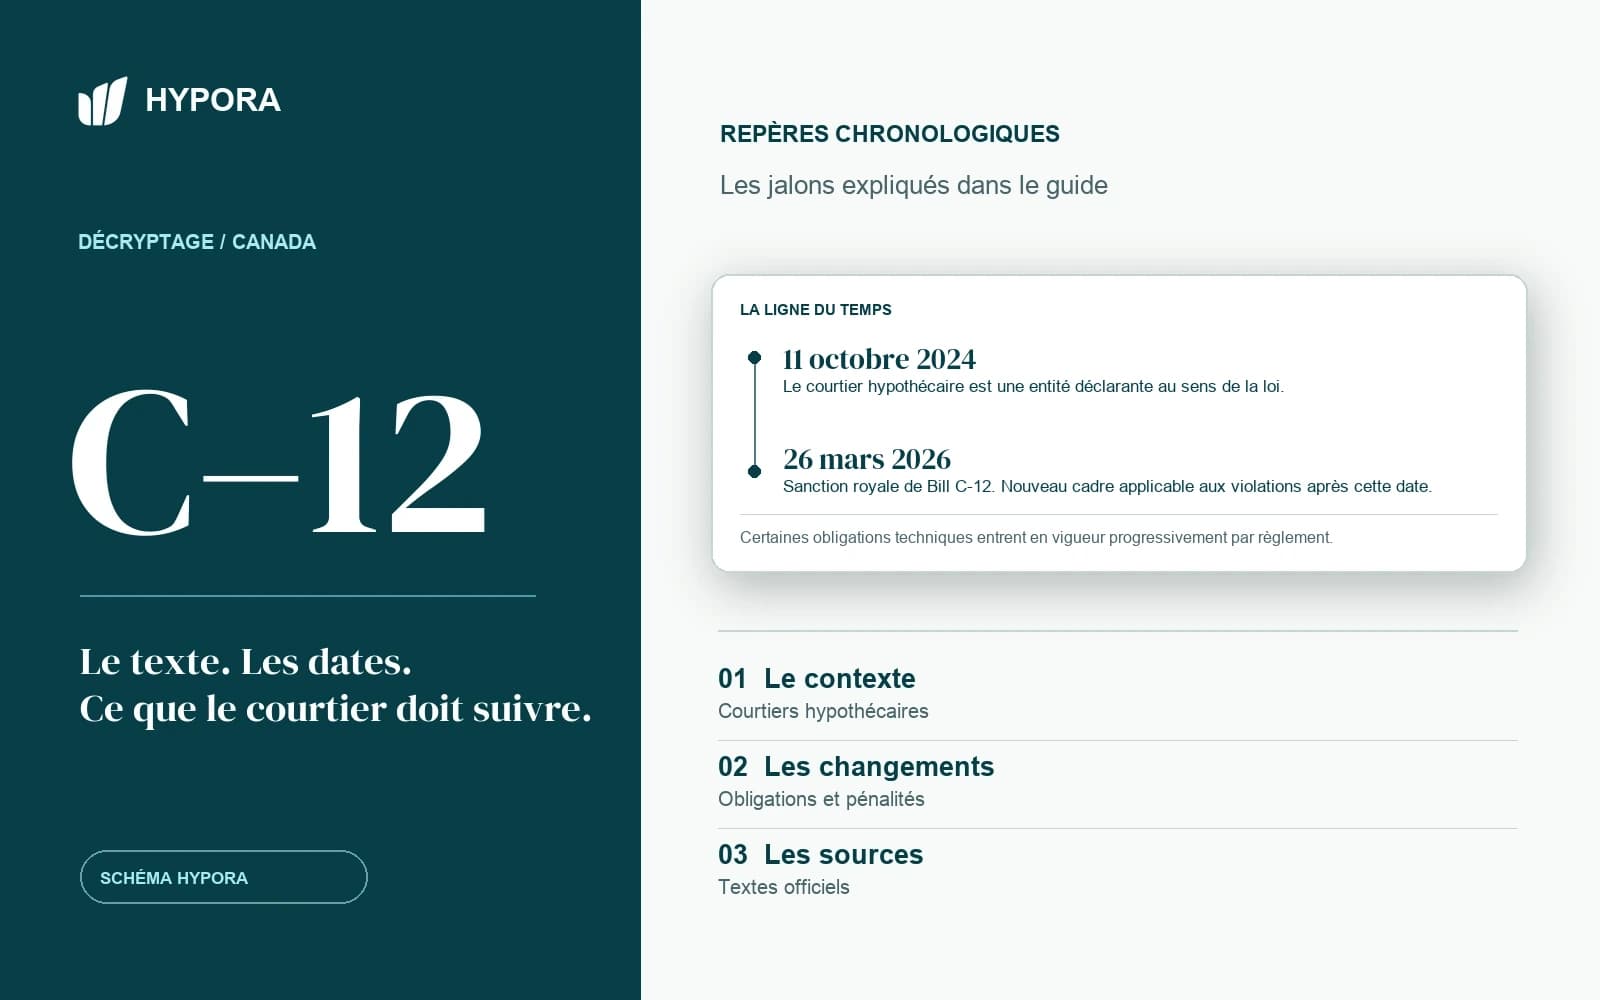
- 26 mars 2026 : sanction royale.
- Immédiat : les dispositions qui ne nécessitent pas de règlement d'application sont en vigueur dès la sanction royale. Cela inclut les nouveaux barèmes de pénalités pour les violations existantes.
- Phased in : certaines obligations techniques entrent en vigueur progressivement par règlement. À surveiller sur la page officielle de FINTRAC.
3.Les trois changements majeurs
3.1 Pénalités administratives multipliées par environ 40
C'est le changement le plus visible. Les amendes maximales par infraction (violation mineure, sérieuse, très sérieuse) ont été réhaussées significativement. Pour une entité déclarante de petite taille comme un courtier individuel, une seule violation très sérieuse pouvait auparavant monter à quelques dizaines de milliers de dollars. Le plafond est maintenant dans la fourchette des centaines de milliers, voire plus pour une série de violations répétées.
3.2 Responsabilité personnelle du dirigeant
Bill C-12 renforce les dispositions permettant à FINTRAC d'imposer des pénalités non seulement à l'entreprise, mais aussi à la personne physique qui dirige ou supervise le programme de conformité quand il y a négligence grave. Pour un courtier hypothécaire solo ou dirigeant d'un petit cabinet, la distinction entre « moi » et « mon entreprise » devient fragile.
3.3 Rapidité d'exécution
FINTRAC dispose de nouveaux outils pour accélérer les procédures de constatation. Les examens sur place peuvent déboucher plus rapidement sur des avis de pénalité. Les délais de contestation ne changent pas fondamentalement, mais le temps d'attente avant de voir apparaître un avis de pénalité après un examen a été raccourci.
4.Barème des pénalités
Les pénalités FINTRAC sont classées en trois niveaux de gravité. Chaque violation dans une catégorie accumule un montant distinct, et ces montants s'additionnent quand plusieurs violations sont constatées lors d'un même examen.
| Catégorie | Exemple | Évolution (indicative) |
|---|---|---|
| Violation mineure | Retard administratif dans la tenue de registres | Augmentation significative du plafond, barème précisé par règlement |
| Violation sérieuse | Absence de programme de conformité écrit | Plafond nettement supérieur, multiplicateur d'environ 40 sur les anciennes valeurs |
| Violation très sérieuse | Omission récurrente de déclarer une opération suspecte | Plafond qui peut dépasser plusieurs centaines de milliers de dollars par instance |
Note : les montants exacts sont fixés par règlement et par grille publiée par FINTRAC. Pour un chiffre précis à jour, consulter la page officielle Pénalités pour non-conformité de FINTRAC. Hypora ne se substitue pas à cette source.
5.Ce que ça change concrètement pour le courtier
5.1 Le coût de la négligence devient existentiel
Un courtier hypothécaire solo fait en moyenne entre 4 et 10 dossiers par mois. Une seule violation « très sérieuse » peut effacer une année de revenus nets. Deux peuvent mettre l'entreprise en faillite. C'est ce que le législateur a voulu. Le calcul pour le courtier n'est plus « est-ce que ça vaut la peine de documenter rigoureusement ». Le calcul est « puis-je me permettre de ne pas le faire ».
5.2 La documentation devient l'unique preuve de conformité
En cas d'examen, FINTRAC demande à voir les registres. Un courtier qui a fait les bonnes vérifications d'identité mais qui ne peut pas le prouver est traité comme un courtier qui ne les a pas faites. Ce qui n'est pas documenté n'existe pas.
5.3 Les cabinets de courtage resserrent les processus internes
Plusieurs grands cabinets ont déjà publié des notes internes demandant aux courtiers affiliés de prouver qu'ils ont un programme de conformité à jour. La responsabilité remonte la chaîne. Un courtier dont le programme est faible met en risque aussi son cabinet.
6.Checklist de préparation
Les sept points à vérifier dans votre pratique actuelle :
- Programme de conformité écrit à jour, daté, signé. Indique qui est le responsable de la conformité (même si c'est vous).
- Procédure documentée de vérification d'identité avec les méthodes acceptées (document original à photo, double source indépendante, crédit, etc.).
- Registres de chaque dossier : pièce d'identité photocopiée ou numérisée, date de vérification, méthode utilisée, nom du vérificateur.
- Procédure de déclaration d'opérations suspectes (DOD) avec le formulaire CANAFE/FINTRAC F2R à jour.
- Procédure PPE (personnes politiquement exposées) avec documentation des mesures renforcées.
- Évaluation des risques réalisée au moins annuellement, documentée, signée.
- Formation annuelle documentée pour vous et chaque personne qui traite des dossiers.
7.FAQ
Est-ce que ma responsabilité civile professionnelle couvre une pénalité FINTRAC ?
Très rarement. La plupart des polices excluent explicitement les pénalités administratives imposées par un régulateur. Il faut relire votre police. Hypora n'émet aucun avis sur la couverture d'assurance.
Est-ce que j'ai le droit de contester une pénalité FINTRAC ?
Oui. Le délai et la procédure figurent dans les directives officielles de CANAFE. Consultez la page Pénalités pour non-conformité de CANAFE avant d'agir. Ce n'est pas un avis juridique.
Est-ce que FINTRAC publie les pénalités imposées ?
Oui. CANAFE publie un répertoire public des pénalités administratives. Consultez la source officielle pour la liste à jour.
Comment Hypora s'inscrit là-dedans ?
Hypora est un logiciel qui aide le courtier à rassembler, horodater et conserver la preuve de son travail de conformité. Hypora ne remplace pas le programme de conformité, ni le jugement professionnel, ni la responsabilité du courtier au sens de la PCMLTFA s. 9.6.
8.Sources officielles
Les montants exacts et la procédure de pénalité sont fixés par CANAFE. En cas d'écart, le texte officiel prime. Ce guide n'est pas un avis juridique.
- CANAFE — Pénalités pour non-conformité
- CANAFE — Secteur des prêts hypothécaires (en vigueur le 11 octobre 2024)
- Justice Canada — PCMLTFA / LRPCFAT
Pour relier ces obligations à la preuve conservée dans le dossier, voir la page Conformité et le répertoire des ressources.